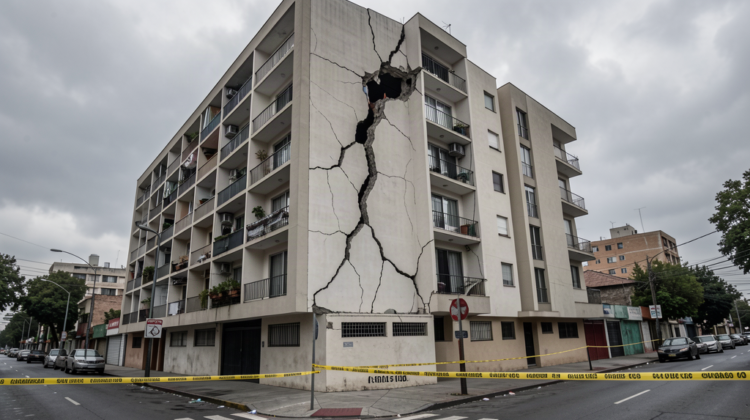
Nueve de cada diez condominios en CDMX sin seguro: la ley lo exige, nadie lo sanciona
El contexto
En la Ciudad de México, nueve de cada diez condominios están desprotegidos ante un siniestro. Apenas entre 7 y 8 por ciento cuenta con un seguro que cubra el inmueble. La estimación es de José Arturo Martínez Castañeda, abogado especialista en gobernanza condominal y miembro de MCB Asesores Condominales.
El dato importa por dos razones. La primera es que la vivienda vertical se ha vuelto la forma dominante de acceso a la casa propia en la capital, ante el costo y la escasez del suelo urbano. La segunda es que la ley sí obliga a contratar esa póliza. El problema no es de norma: es de cumplimiento.
Los hechos
Lo que pasó en 2017. El sismo de 2017 dejó 38 edificios colapsados por completo en la capital. El censo inicial de daños ubicó cerca de 7 mil edificios con afectaciones; tras un nuevo censo en 2019, la cifra se elevó a 22 mil viviendas con severas afectaciones.
Lo que dice la ley. La Ley de Propiedad en Condominio de Inmuebles para el Distrito Federal establece, en su artículo 9, fracción VIII, la obligación de los condóminos de contratar una póliza de seguro con cobertura contra terremoto, inundación, explosión, incendio y daños a terceros.
Dónde está el hueco. El artículo 43 no contempla esa gestión entre las responsabilidades directas de la administración. Y, de forma más determinante, no existe una sanción directa por no contratar el seguro. La póliza condominal queda sujeta a la voluntad y a los recursos de cada comunidad.
La confusión más costosa. Muchos propietarios creen estar cubiertos porque tienen un seguro asociado a su crédito hipotecario. No es lo mismo, y el especialista lo explica con precisión:
“La gran mayoría en Ciudad de México adquiere una vivienda a través de un crédito hipotecario y tiene un seguro del crédito hipotecario, no de la vivienda. (…) Tienes un seguro de tu hipoteca para que, en caso de que el condominio se venga abajo o deje de existir, se cubran esos saldos pendientes. Pero no es que tú estés cubierto con la inversión que estás haciendo.”
Un agravante administrativo. Buena parte de los administradores de condominios no están capacitados ni certificados ante la Procuraduría Social de la Ciudad de México, lo que dificulta que conozcan a fondo el marco legal que rige al condominio.
Nuestra lectura
Este es un caso de manual sobre la diferencia entre una obligación legal y una obligación exigible. La norma existe, es clara y cubre exactamente los riesgos que la ciudad enfrenta. Lo que falta es el mecanismo que la haga cumplir.
Cuando una obligación no tiene sanción, deja de operar como obligación y empieza a operar como recomendación. Y una recomendación, en un régimen de propiedad colectiva donde cada decisión requiere acuerdo de asamblea y cada peso sale de las cuotas de mantenimiento, tiene una probabilidad muy alta de quedar postergada. Es exactamente lo que ocurrió: tres de cada cuatro edificios tienen otra prioridad de gasto hasta que ya es tarde.
Hay tres capas del problema que conviene separar.
La capa jurídica. El artículo 9 obliga a los condóminos; el artículo 43 no se lo encarga al administrador. Esa ambigüedad produce un efecto predecible: todos son responsables y nadie lo hace. Si el administrador no está obligado a promover la contratación, y no hay sanción, la póliza solo se contrata cuando algún condómino la exige expresamente en asamblea.
La capa de información. La confusión entre el seguro del crédito hipotecario y el seguro del inmueble es probablemente el error más extendido y el más caro. Un propietario que cree estar cubierto no vota a favor de contratar cobertura, no pregunta por la póliza y no detecta el problema hasta que ocurre el siniestro. Es un malentendido que le está costando protección a miles de familias simultáneamente.
La capa de gobernanza. Un administrador sin certificación no solo desconoce la obligación: no sabe cómo estructurarla. Y estructurarla no es trivial. Una póliza condominal debe definir el valor asegurado del inmueble (no la suma de los valores de las unidades), los deducibles, quién paga la prima, cómo se reparte entre condóminos, qué cubre de áreas comunes y qué de unidades privadas, y qué ocurre con el pago del siniestro. Es un instrumento técnico, no un trámite.
Y hay un punto que no es jurídico pero es real: el condominio reparte costos, y la póliza es un costo colectivo que protege el patrimonio de todos. La misma lógica de cooperación que hace eficiente compartir limpieza, seguridad y mantenimiento es la que debiera hacer obvia la contratación del seguro. Que no lo sea es, en buena medida, un problema de falta de conversación en asamblea.
Para el lector
Cuatro cosas concretas, en orden de urgencia:
- Revisa si tu condominio tiene póliza vigente. No la del banco. La del edificio, con cobertura explícita contra terremoto, inundación, explosión, incendio y daños a terceros. Pide ver la carátula.
- No confundas seguros. El del crédito hipotecario protege al banco por el saldo insoluto. Si el edificio se daña y tú sigues pagando hipoteca, pierdes ambas cosas: el inmueble y el saldo.
- Llévalo a asamblea. Como la obligación del artículo 9 es de los condóminos, la decisión y la exigencia son tuyas. Una propuesta razonable en asamblea, con dos o tres cotizaciones comparables, tiene mucho mejor destino que una discusión sobre “quién debía hacerlo”.
- Verifica la certificación de tu administrador. Que esté capacitado y certificado ante la Procuraduría Social de la Ciudad de México es un indicador directo de que conoce el marco legal. No es garantía de buena gestión, pero su ausencia es una señal de alerta.
Si eres comprador de un departamento en preventa o en el mercado secundario, pregunta por la póliza antes de firmar. En una ciudad sísmica, la cobertura del edificio es parte del valor del inmueble que estás comprando; y hoy, en nueve de cada diez casos, no está.
Fuentes
- Reporte Índigo — El 90% de los condominios en CDMX enfrenta sismos e incendios sin un seguro que los proteja: https://www.reporteindigo.com/nacional/el-90-de-los-condominios-en-cdmx-enfrenta-sismos-e-incendios-sin-un-seguro-que-los-proteja-20260917-0082.html
- Milenio — Especialistas advierten que 9 de cada 10 condominios en CdMx no tienen seguro tras sufrir un siniestro: https://www.milenio.com/
- Ley de Propiedad en Condominio de Inmuebles para el Distrito Federal — artículos 9 (fracción VIII) y 43