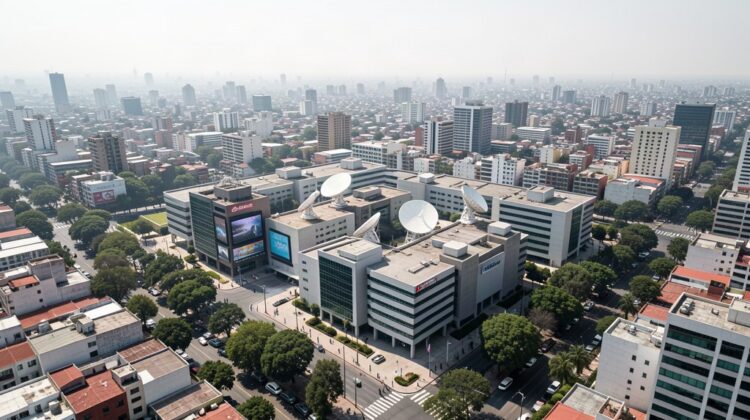
Los terrenos de Televisa y el banco de tierra que no vemos
El dato que abre la conversación
El reporte anual 2025 de Grupo Televisa deja ver algo que rara vez se mira con atención: la compañía es dueña de aproximadamente 4.46 millones de pies cuadrados de terrenos, edificios y otras propiedades, y más de 3.35 millones de esos pies cuadrados están en la Ciudad de México y sus alrededores.
El inventario es variado y está disperso por la ciudad: 14 estudios en San Ángel, 12 en Avenida Chapultepec, tres en Santa Fe —donde además están las oficinas corporativas en Vasco de Quiroga 2000—, un estudio en Rojo Gómez, Iztapalapa, cuatro localidades adicionales y estaciones de televisión. También talleres, oficinas técnicas y un centro de capacitación.
Una empresa que también es propietaria
Lo interesante aparece cuando se mira cómo se usa ese patrimonio. Tras la creación de TelevisaUnivision entre 2021 y 2022, Grupo Televisa conservó la propiedad de diversos inmuebles y los renta a TelevisaUnivision. Al cierre de 2025, esos activos tenían un valor en libros de 2,624.3 millones de pesos, mientras que un valuador independiente estimó su valor razonable en 11,888.7 millones de pesos. Durante ese año, esas rentas generaron 354.8 millones de pesos netos de gastos operativos directos.
La asimetría entre valor en libros y valor razonable es, por sí sola, una señal: en bienes raíces urbanos consolidados, el registro contable suele quedarse atrás del mercado. La compañía no lo está vendiendo, lo está rentando.
En contraste, fuera de México la lógica es opuesta: Televisa arrienda sus espacios internacionales, más de 27,777 pies cuadrados en España (Madrid, Castellón), Suiza (Zug), siete inmuebles en Centroamérica y el Caribe para televisión satelital, y una oficina en Laredo, Texas.
Por qué esto importa más allá de una empresa
Hay un término técnico para lo que describe esta radiografía: banco de tierra. Se llama así al suelo que una empresa o institución conserva y no desarrolla de inmediato, ya sea por valor estratégico, por falta de capital o porque su uso actual es más rentable que su transformación.
En las grandes ciudades latinoamericanas, buena parte del suelo mejor ubicado no está en manos de desarrolladores: está en manos de industriales, medios, universidades, ferrocarriles y corporativos. Son predios con acceso a infraestructura, ubicados en zonas que el crecimiento urbano fue alcanzando con el tiempo, y por eso mismo son los candidatos naturales a convertirse en suelo habitacional.
Esto conecta con un patrón que se observa en la Ciudad de México: la reconversión de suelo industrial y corporativo en vivienda y uso mixto. Las colonias que hoy concentran nueva oferta residencial fueron, en muchos casos, zonas de bodegas, talleres y fábricas. El suelo de esos corporativos es, en los hechos, el inventario latente de la ciudad.
Nuestra lectura: el banco de tierra es un activo de ciudad, no solo financiero
Cuando una empresa renta sus inmuebles a otra, el flujo es claro: ingresos recurrentes, valuación y control. Cuando esa misma empresa decide desarrollar o vender, el efecto es urbano: aparece suelo donde antes había usos cerrados.
La pregunta interesante no es si Televisa venderá sus terrenos, sino qué tipo de ciudad se puede construir en ellos. Los estudios de San Ángel y Chapultepec ocupan manzanas completas en zonas consolidadas y con transporte. En términos urbanos, ahí no solo hay metros cuadrados: hay conectividad ya pagada por la ciudad.
Ese es el punto donde el interés privado y el interés público pueden alinearse. Un banco de tierra liberado sin planeación produce torres aisladas, presión sobre el agua y vialidades rebasadas —el patrón que ya se discute en otras colonias de la capital—. Un banco de tierra liberado con reglas claras de densidad, vivienda asequible y espacio público produce ciudad.
La tecnología de construcción ya permite densificar con menos metros de impacto ambiental, y los estándares de certificación de edificios permiten medir ese desempeño. Lo que falta no es capacidad técnica: es decisión sobre el suelo.
Para el lector
- Si vives cerca de un predio corporativo o industrial en desuso, vale la pena seguir su proceso en el programa de desarrollo urbano de tu alcaldía. Ahí se decide qué se construirá y qué obligaciones tendrá el desarrollador.
- Si inviertes en bienes raíces, mira el suelo que todavía no se desarrolla en tu zona: los predios subutilizados señalan hacia dónde puede venir la siguiente oferta y qué competencia tendrá tu activo.
- Si eres desarrollador, el suelo mejor ubicado no siempre está en el mercado público. Los bancos de tierra corporativos se negocian antes de listarse.
- Si te interesa la política urbana, recuerda que el suelo liberado sin planeación rara vez produce vivienda asequible: produce oferta de alto valor. La diferencia se define en las reglas, no en la buena intención.